IVA no Brasil: o grosso da reforma tributária começa em 2027. Saiba o que muda no seu bolso
IVA no Brasil: o grosso da reforma tributária começa em 2027. Saiba o que muda no seu bolso
O Brasil está prestes a realizar uma das maiores mudanças no sistema de impostos das últimas décadas. A reforma tributária já começou em 2026, mas a cobrança efetiva do novo imposto federal entra em uma fase decisiva em janeiro de 2027. Entenda o calendário, as alíquotas e o que poderá mudar para consumidores e empresas.
O imposto que vai mudar a forma como o Brasil cobra tributos
Quando um brasileiro compra um produto no supermercado, contrata um serviço ou paga uma conta, parte do dinheiro pode estar sendo destinada ao pagamento de impostos.
O problema é que nem sempre o consumidor consegue identificar quanto está pagando e quais tributos estão embutidos no preço.
O Brasil possui um sistema complexo de tributação sobre o consumo, envolvendo impostos federais, estaduais e municipais.
A reforma tributária, aprovada pela Emenda Constitucional nº 132, de 2023, pretende modificar essa estrutura.
O novo modelo será conhecido como IVA Dual — Imposto sobre Valor Agregado.
Ele será composto por dois tributos principais:
CBS: Contribuição sobre Bens e Serviços, de competência federal.
IBS: Imposto sobre Bens e Serviços, de competência compartilhada por estados e municípios.
A proposta é substituir PIS, Cofins, ICMS e ISS, além de reduzir a zero o IPI para a maioria dos produtos.
O objetivo declarado é simplificar as regras, reduzir a cobrança cumulativa ao longo da produção e aumentar a transparência.
Mas a principal pergunta é outra:
Quando essa mudança começará a afetar efetivamente a economia brasileira?
2026: o ano em que o novo imposto começou a aparecer
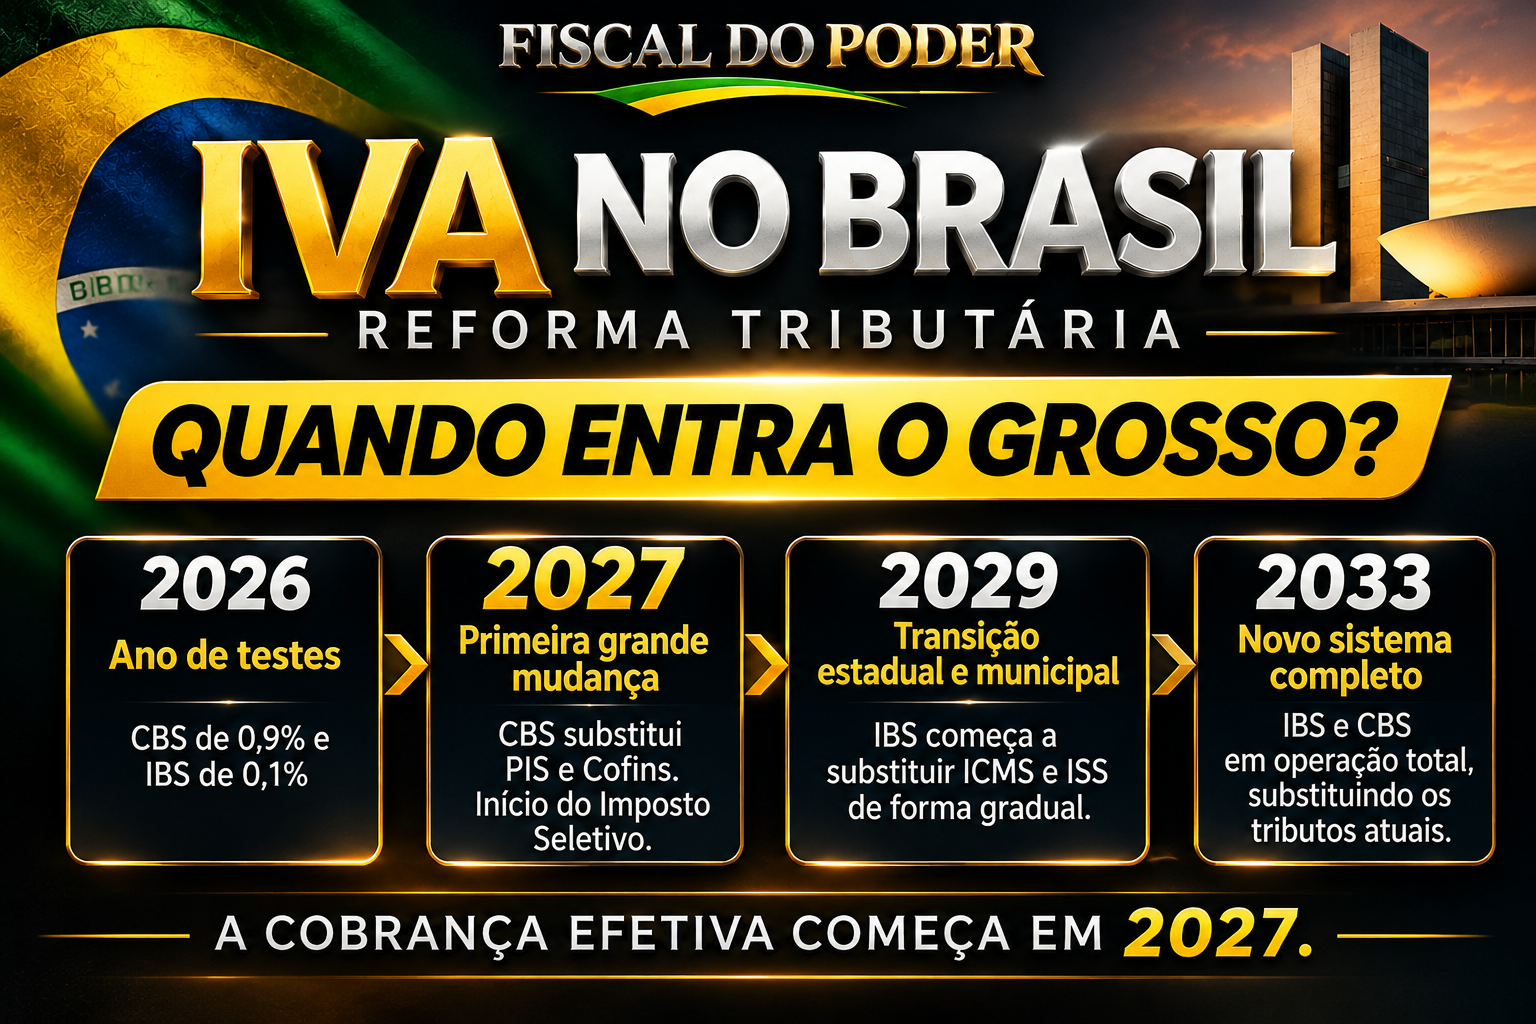
O ano de 2026 foi definido como período de testes da reforma tributária.
Nesse período, foram estabelecidas duas alíquotas:
CBS: 0,9%.
IBS: 0,1%.
Somadas, representam uma alíquota de teste de 1%.
Isso não significa, porém, que todos os consumidores passaram a pagar automaticamente 1% a mais.
A legislação prevê mecanismos de compensação com tributos existentes e dispensa de recolhimento para contribuintes que atendam às exigências aplicáveis.
Na prática, 2026 serve principalmente para testar sistemas, documentos fiscais, procedimentos de arrecadação e a adaptação das empresas.
Janeiro de 2027: começa a primeira grande mudança
O dia 1º de janeiro de 2027 marca a entrada efetiva da CBS, que substituirá PIS e Cofins.
Esse é um dos principais pontos de atenção da reforma.
As empresas precisarão adaptar sistemas de faturamento, emissão de documentos fiscais, formação de preços e aproveitamento de créditos tributários.
Ao mesmo tempo, também começa a aplicação do Imposto Seletivo, destinado a determinados produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente.
O IPI terá suas alíquotas reduzidas a zero para a maioria dos produtos, com exceções relacionadas à Zona Franca de Manaus.
Mas existe uma informação importante que merece atenção.
A CBS de 2027 poderá ter alíquota de 11,3%
Em 28 de outubro de 2026, o Tribunal de Contas da União aprovou o cálculo de referência de 11,3% para a CBS de 2027.
Essa alíquota foi calculada para preservar, em termos agregados, a arrecadação dos tributos federais que serão substituídos.
O percentual ainda depende da etapa de definição pelo Senado Federal, conforme o procedimento legal.
É importante entender que os 11,3% não representam automaticamente um aumento de 11,3% sobre todos os preços.
A CBS substituirá tributos existentes e funcionará com regras de créditos, alíquotas diferenciadas e regimes específicos.
Portanto, comparar diretamente a alíquota nova com o preço final de um produto pode produzir uma conclusão incorreta.
Mesmo assim, o número mostra a dimensão da tributação federal envolvida na reforma.
O IVA brasileiro poderá chegar perto de 28%?
Uma estimativa de 27,91% para o IVA Dual foi utilizada pelo Comitê Gestor do IBS em projeções de arrecadação divulgadas em 2026.
Esse percentual reúne uma estimativa de CBS e IBS, mas não representa uma alíquota geral definitivamente fixada para todas as operações.
A carga efetiva variará conforme o produto, o serviço, os créditos tributários e os regimes especiais.
Por isso, manchetes que afirmam que todos os brasileiros pagarão 28% a mais de imposto confundem alíquota nominal com aumento de carga tributária.
O debate correto é verificar quais setores terão redução, quais poderão enfrentar aumento e como esses efeitos chegarão aos consumidores.
2029: quando começa a segunda grande etapa
Em 2029, a reforma avançará sobre os impostos estaduais e municipais.
O ICMS e o ISS começarão a ser substituídos gradualmente pelo IBS.
O calendário prevê:
2029: substituição de 10%.
2030: substituição de 20%.
2031: substituição de 30%.
2032: substituição de 40%.
2033: substituição integral.
Esses percentuais representam o ritmo de substituição dos tributos antigos, e não a alíquota cobrada diretamente do consumidor.
Durante esse período, empresas poderão conviver com sistemas tributários antigos e novos, exigindo atenção às obrigações fiscais.
2033: a conclusão da reforma
A partir de 2033, o novo sistema de tributação sobre o consumo deverá estar integralmente implementado.
ICMS e ISS deixarão de existir, sendo substituídos pelo IBS.
A CBS já estará em funcionamento, formando com o IBS a estrutura do IVA Dual.
É nesse momento que a transição geral estará concluída.
O processo também inclui mecanismos específicos de distribuição de receitas entre os entes federativos, com prazos próprios.
O consumidor vai pagar mais?
Essa é a questão central.
A resposta depende do setor, do tipo de produto ou serviço e da estrutura de tributação anterior.
A reforma procura reduzir a cumulatividade, permitindo que tributos pagos em etapas anteriores gerem créditos nas etapas seguintes.
Isso pode reduzir distorções e custos tributários em determinadas cadeias produtivas.
Por outro lado, setores que hoje pagam tributos relativamente menores poderão enfrentar uma alíquota efetiva mais elevada.
O efeito nos preços dependerá também da concorrência, das margens empresariais e de quanto das mudanças tributárias será repassado ao consumidor.
A reforma ainda prevê tratamentos diferenciados, incluindo alíquota zero para produtos definidos da cesta básica nacional e mecanismos de devolução de tributos para determinadas famílias de baixa renda.
Portanto, não é correto afirmar que todos os produtos ficarão mais caros nem que a reforma necessariamente reduzirá todos os preços.
O que muda para as empresas?
Empresários terão de prestar atenção a diferentes aspectos:
Sistemas fiscais: notas eletrônicas, cadastros e classificações tributárias precisarão estar adequados às novas regras.
Preços e contratos: operações comerciais de longo prazo poderão exigir revisão de cláusulas e cálculos.
Créditos tributários: a recuperação de créditos será importante para determinar o custo efetivo da tributação.
Fluxo de caixa: a operacionalização da cobrança e dos mecanismos de pagamento poderá influenciar os processos financeiros.
Regimes especiais: empresas do Simples Nacional, determinados setores e atividades com tratamentos diferenciados precisarão avaliar suas regras específicas.
Para quem empreende, o maior risco não é apenas a mudança da alíquota, mas também uma transição mal planejada.
A pergunta que precisa ser feita ao governo
A reforma tributária foi apresentada com a promessa de simplificar o sistema brasileiro e melhorar a eficiência econômica.
Se esses benefícios forem alcançados, consumidores e empresas poderão enfrentar menos burocracia, menor cumulatividade e maior transparência.
Mas a implementação também exige fiscalização.
É necessário acompanhar se a arrecadação será preservada sem aumentos indevidos de carga tributária, se as empresas conseguirão se adaptar e se os efeitos sobre os preços serão os anunciados.
O cidadão precisa conhecer os impostos que paga e compreender as mudanças aprovadas por seus representantes.
O ano de 2027 será o primeiro grande teste de cobrança efetiva do IVA brasileiro. Em 2029, começa a substituição mais intensa dos tributos estaduais e municipais. E 2033 marcará a conclusão do novo modelo.
O desafio será avaliar se a simplificação prometida realmente chegará ao bolso do brasileiro.
FISCAL DO PODER
Promessas passam. Os fatos permanecem.